Vivienda usada vs. nueva: ¿cuál te conviene hoy?
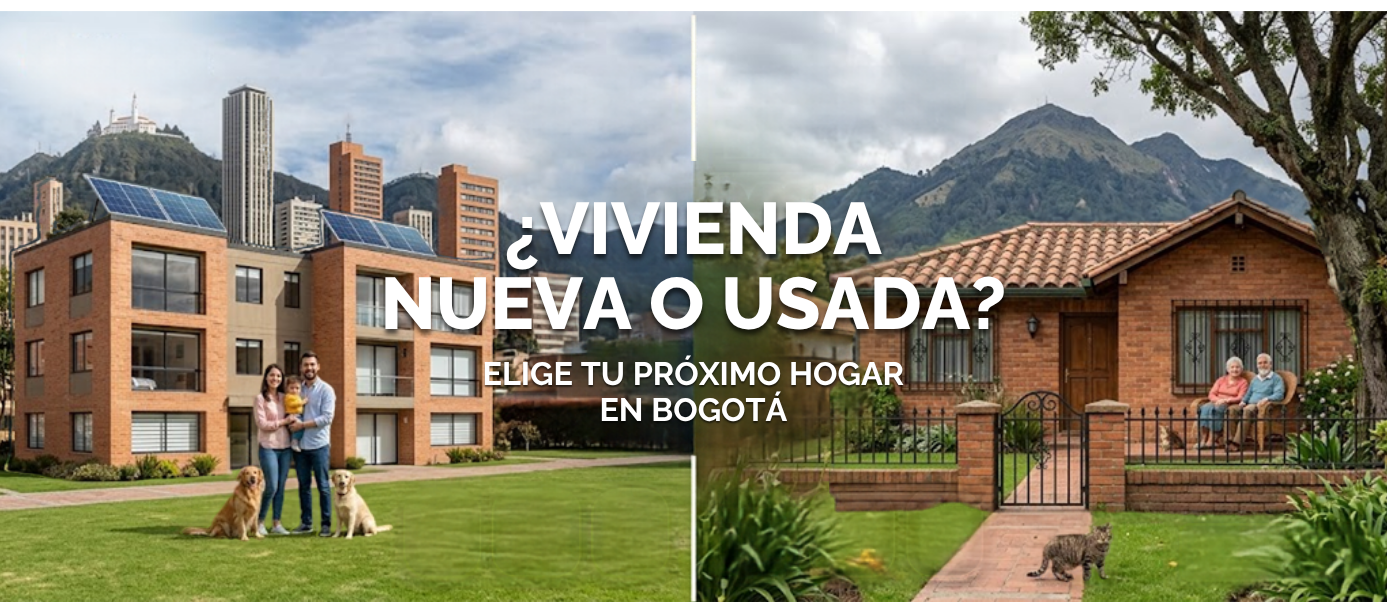
Si estás pensando en comprar y no te decides entre un apartamento nuevo y uno usado, no eres el único. Es una de las preguntas que más escuchamos, y la respuesta ha cambiado en el último año. El mercado de hoy no se parece al de hace tres años, y entender por qué puede ahorrarte tiempo, dinero y dolores de cabeza.
Lo que está pasando en el mercado
La demanda de vivienda se ha recuperado, pero la oferta no. Según el informe Análisis de la cartera y del mercado inmobiliario en Colombia, del Banco de la República (Informe Especial de Estabilidad Financiera, abril de 2026), las ventas de vivienda nueva crecieron 11,7 % anual a marzo de 2026 y volvieron a niveles previos a la pandemia, apoyadas en el crédito hipotecario. Del otro lado, las iniciaciones de obra están en mínimos de los últimos 14 años y los inventarios de vivienda nueva y usada han disminuido.
En otras palabras: hay compradores y se están construyendo pocos proyectos nuevos. El mismo informe señala que esa menor oferta ha presionado los precios al alza.
Hay además muy poca vivienda nueva lista para estrenar. Ciencuadras, en su comunicado de prensa Colombianos invirtieron $51 billones en vivienda nueva en 2026 (27 de agosto de 2026), reporta que las unidades nuevas terminadas son apenas el 5,7 % de la oferta disponible, unas 8.233 viviendas, y que eso ha reforzado el interés por la usada. En ese segmento, los apartamentos concentran el 71,45 % de las búsquedas de compra y las casas el 25,26 %.
Un matiz importante: el Banco de la República también observa que las ventas de vivienda usada han caído en el último año, sobre todo en Bogotá, porque la vivienda nueva absorbió buena parte de la demanda, y que la oferta de usada disponible también se redujo. Es decir, la usada tampoco sobra, y conviene moverse con información.
Por qué la vivienda usada gana puntos
Según Ciencuadras, la vivienda usada se destaca por poder habitarse de inmediato, por ofrecer más área en promedio y por un valor del metro cuadrado que suele competir bien con el de la nueva. Esto es lo que significa en la práctica:
- Entrega inmediata: Compras, firmas y te mudas. No hay que esperar dos o tres años de obra, ni arriesgarse a retrasos en la entrega, ni pagar arriendo y cuota inicial al mismo tiempo durante la construcción.
- Más metros por tu dinero: En general, la vivienda usada ofrece más área que la nueva, así que por el mismo presupuesto puedes conseguir un inmueble más amplio.
- Precio por metro cuadrado competitivo: Ciencuadras calcula que una casa usada cuesta en promedio $2,95 millones por m². Compara siempre con otros inmuebles de la misma zona antes de ofertar.
- Barrios consolidados: Con una propiedad usada compras en zonas que ya tienen transporte, colegios, comercio y vida de barrio. No dependes de que algún día llegue la infraestructura prometida.
- Lo ves, lo tocas, lo evalúas: No decides sobre una maqueta ni un render. Puedes revisar la luz, el ruido, la vista, la presión del agua y hablar con los vecinos.
Cuándo la vivienda nueva sigue siendo la mejor opción
No todo es a favor de lo usado. La vivienda nueva tiene ventajas reales que conviene considerar:
- Pocas reparaciones al comienzo: Tuberías, instalaciones eléctricas y acabados están en su primera vida útil, y normalmente hay garantía de la constructora.
- Diseños actuales: Distribución eficiente, zonas comunes modernas y mejores estándares de construcción y eficiencia.
- Posibles beneficios de financiación: Algunos subsidios y coberturas están pensados para vivienda nueva, especialmente VIS. Las condiciones cambian, así que vale la pena confirmar qué está vigente antes de decidir.
- Tiempo para ahorrar: Si pagas la cuota inicial por cuotas durante la construcción, el plazo puede ayudarte a organizar tus finanzas.
Sobre la vivienda VIS: según el comunicado de Ciencuadras citado anteriormente, representó el 59 % de las ventas de vivienda nueva en el primer semestre de 2026 (39.548 unidades). El Banco de la República advierte, además, que los desistimientos de vivienda aumentaron 15,4 % en 2025 frente a 2024 y que hay incertidumbre sobre los subsidios, algo que afecta más a los hogares de menores ingresos. Si tu presupuesto está en ese rango, conviene evaluar bien ambas rutas.
Antes de firmar una vivienda usada, revisa esto
Comprar vivienda usada exige más cuidado, pero casi todos los riesgos se pueden controlar con una buena revisión:
- Estudio de títulos y certificado de tradición y libertad: Para confirmar que el inmueble no tiene embargos, hipotecas ni problemas de propiedad.
- Paz y salvo: De administración, impuesto predial y servicios públicos.
- Revisión técnica: Humedades, tuberías, instalación eléctrica, estructura y estado general. Pide una inspección si algo te genera dudas.
- Año de construcción: Las edificaciones más recientes cumplen normas de sismorresistencia más exigentes; en las más antiguas conviene averiguar más.
- Presupuesto para arreglos: Calcula pintura, cocina, baños o remodelaciones antes de cerrar el negocio, para que el buen precio no se diluya después.
- Gastos de escrituración y registro: Que aplican en ambos casos y que muchas veces se olvidan al hacer cuentas.
Entonces, ¿cuál conviene hoy?
Depende de tu situación, pero hay una guía útil:
- Te conviene una vivienda usada: Si necesitas mudarte pronto, quieres más espacio, buscas una zona consolidada o prefieres negociar con la propiedad a la vista.
- Te conviene una vivienda nueva: Si puedes esperar, valoras la garantía y los acabados recientes, o tu plan de financiación depende de beneficios para vivienda nueva.
Hoy hay menos vivienda terminada para elegir y el crédito está más costoso: el Banco de la República ve tasas hipotecarias al alza desde finales de 2024, sobre todo en No VIS, y según Ciencuadras ajustó su tasa de interés al 12 % en julio. Con ese panorama, la usada es una alternativa real, no un plan B, pero no es automáticamente mejor: depende de tu plazo, tu presupuesto y tu crédito. Lo clave es comprar con acompañamiento: revisar documentos, comparar precios reales de la zona y simular tu cuota antes de decidir.
¿Quieres saber qué opción se ajusta mejor a ti?
En Inmobiliaria Ospina te ayudamos a comparar opciones, revisar la parte legal y técnica de cada inmueble y encontrar lo que se ajusta a tu presupuesto. Escríbenos y agenda una asesoría personalizada.
Las condiciones de subsidios, tasas y costos de escrituración pueden variar; confirma los datos vigentes antes de tomar una decisión.